加密风投已经玩完?揭露一级市场的真实资料
过去几年,Web3 早期融资规模扩大,但资金集中在少数公司,融资难度上升。FTX 崩盘后,LP 资金聚集于少数龙头基金,初创企业融资更难。代币流动性减少,投资回报周期变长,市场更关注盈利能力和 PMF。风投不会消亡,Web3 基础设施已成熟,AI 发展带来新机遇。未来,资本将青睐具备长期竞争力的创办人,而非短期代币收益。关键问题是,哪些创办人和投资人能坚持到最后,找到行业演变的最终答案。本文源自 Decentralised 所著文章,由 zhouzhou,BlockBeats 整理、编译及撰稿。
(前情提要:MircoStrategy 微策略重启「买买买」模式?全解析新融资方案 )
(背景补充:深入亚太DePIN 「为何都选Solana」,盘点 8 大项目、融资与投资成长潜力 )
2025 年第一季度 Web3 融资现状
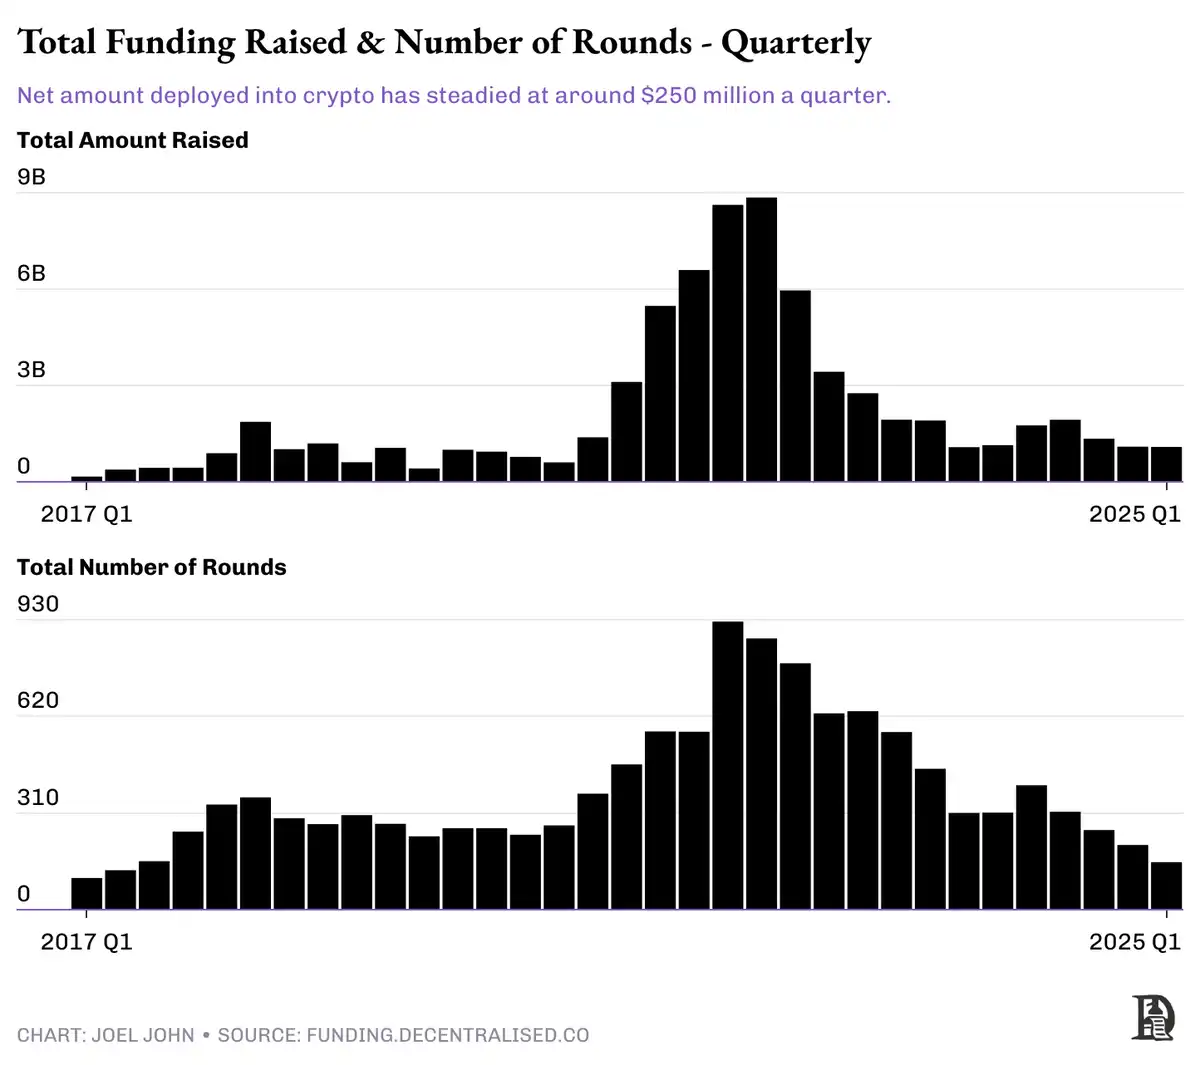
一个理性的市场参与者可能会认为资本会有起伏,就像自然界的许多事物一样,它有周期性。然而,加密领域的风险投资更像是一条单向瀑布 —— 一个关于引力的持续实验。
我们可能正在见证一场自 2017 年智慧合约和 ICO 浪潮开始、在新冠时期的低利率环境下加速发展的狂热,最终回归更稳定水平的最后阶段。
下方资料显示了每季度种子前和种子轮融资的中位数金额。可以看到,整体趋势是稳步上升的。其中有两个值得注意的点:
- 自 2024 年初以来,种子前轮融资金额大幅增长。
- 种子轮融资的性质在过去几年发生了变化。
我们观察到,尽管早期资本的投资意愿下降,但初创公司获得的种子前和种子轮融资规模反而变大。过去的「亲友轮」现在由早期基金填补,这一趋势也影响到种子轮融资。自 2022 年以来,种子轮融资规模扩大,以应对不断上升的劳动力成本,以及加密行业实现产品市场契合(PMF)所需的更长时间。不过,产品开发成本的下降在一定程度上对冲了这一趋势。
融资金额的增加意味著公司在早期阶段的估值(或股权稀释)更高,而这也意味著未来需要更高的估值增长才能为投资者带来回报。此外,在川普当选后的几个月里,融资规模出现了明显增长。这可能与川普上台后,基金管理合伙人(GP)募资环境的变化有关 —— 资金基金(FoF)和传统配置者的兴趣提升,使早期市场进入了「风险偏好」模式。
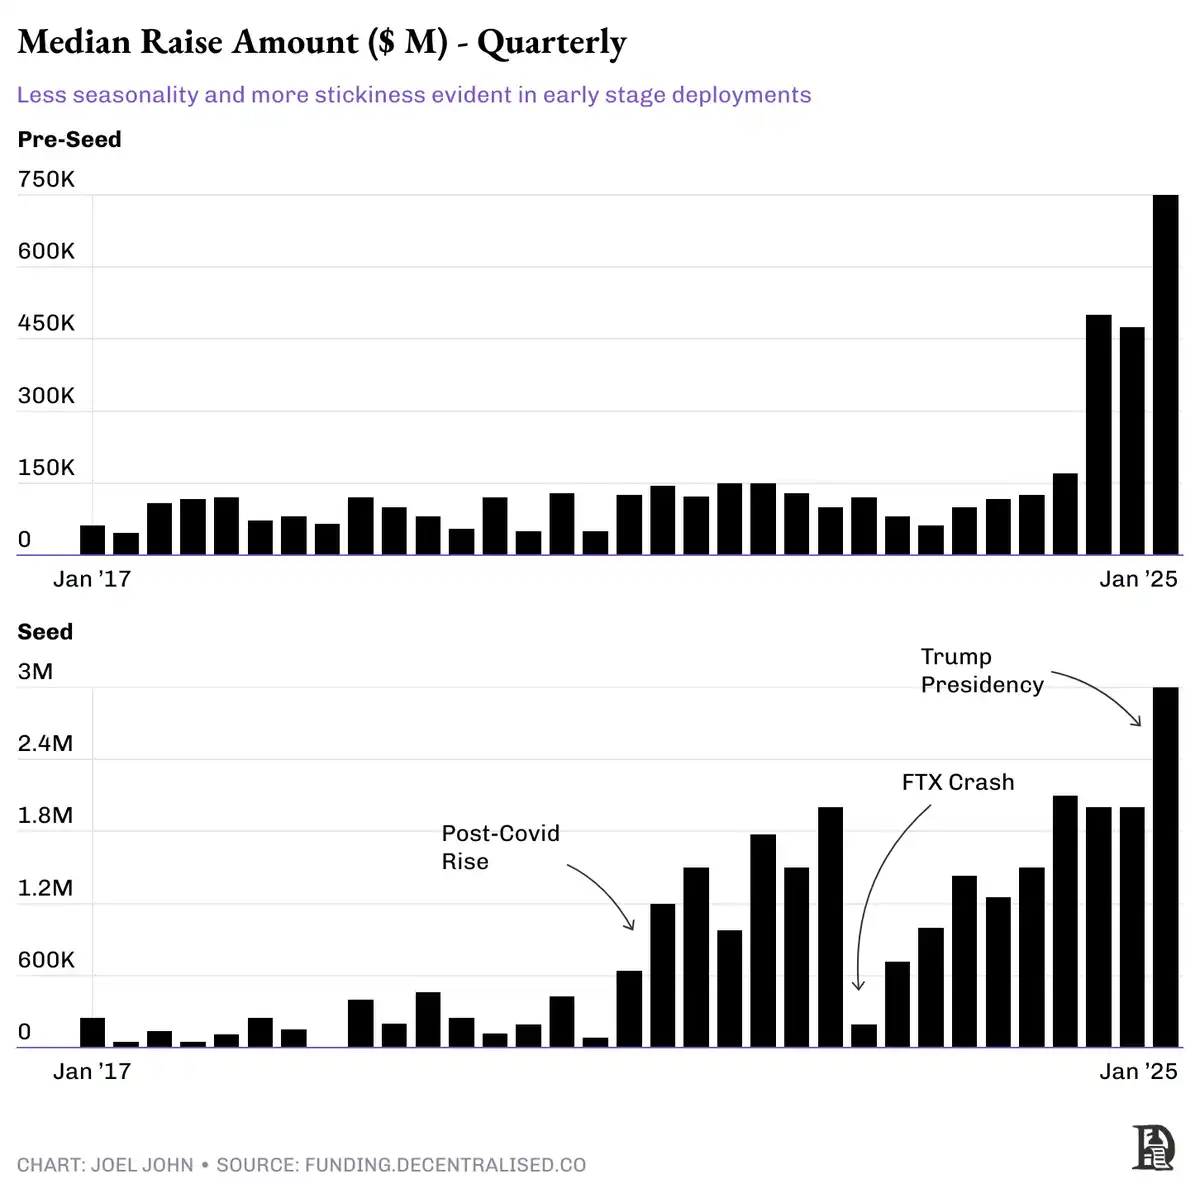
2022 年 Q4,FTX 崩盘后,市场的风险偏好大幅降低。与以往市场回拨时私募市场融资反而上升的情况不同,这次的崩盘直接摧毁了加密行业作为资产类别的吸引力。在此之前,多家大型基金已经在 FTX 的 320 亿美元估值融资中投入了巨额资金,但最终血本无归。受此影响,投资者对整个行业的兴趣大幅下降。
FTX 崩盘后,资金开始向少数几家龙头企业集中,这些公司成为「造王者」,主导了市场的资本流向。大部分 LP(有限合伙人)的资金流入了这些顶级基金,而他们更倾向于将资金部署在后期专案上,因为这样能吸收更多资本。换句话说,初创企业的融资环境变得更加困难。
加密风险投资的未来?
过去六年,我一直在观察这些资料,每次得出的结论都相同 —— 创业融资会变得越来越难。我 24 岁时可能还没有意识到,行业的演变规律就是如此。市场狂热期会吸引大量人才和资金,但随著行业趋于成熟,融资难度必然上升。2018 年,专案只要「在区块链上」就能融资;到了 2025 年,投资者更关注盈利能力和产品市场契合度(PMF)。
随著代币流动性的减少,风险投资人不得不重新评估流动性和资本部署策略。过去,投资者预期 18-24 个月内就能通过代币获得回报,而如今,这个周期被拉长。员工也需要付出更多努力才能获得同样数量的代币,而这些代币的交易估值往往更低。这并不意味著行业没有盈利公司,而是像传统经济一样,最终只有少数公司能吸收大部分经济价值。
风险投资会消亡吗?从一个玩笑式的悲观看法来看,或许是的。但现实是,Web3 仍然需要风险资本。
- 基础设施层已经成熟,可以支撑大规模消费级应用。
- 创办人们经历了多轮市场周期,对行业的运作方式有了更深理解。
- 网际网路的覆盖范围不断扩大,全球频宽成本正在下降。
- AI 的发展 正在拓展 Web3 应用的可能性。
这些因素共同构成了一个前所未有的机遇期。如果风投行业想要「让风险投资重新伟大」,那么他们需要关注创办人本身,而不是他们能发多少代币。如今,资本配置者更愿意花时间支援那些有潜力占据市场主导地位的创办人。这一变化,正是 Web3 投资人从 2018 年的「什么时候发币?」到 2025 年的「市场的极限在哪里?」的成长过程。
