合约算法镰刀(三):在黑暗中铸刃——BYBIT 与 BITGET 的算法突围之路
合约算法镰刀(三):在黑暗中铸刃——BYBIT 与 BITGET 的算法突围之路
Bybit 选择了极致资本效率的架构路线,力求构建一套服务机构级策略的“金融引擎”;而 Bitget 则拥抱高波动性敏感性,借助更开放、透明且响应迅速的机制,争夺主观交易者与套利量化团队的心智。
一、指数价格算法:谁的价格更“真实”?
二、标记价格算法:如何抵抗市场操纵?
Bybit 与 Bitget 均采用行业内广泛认可的“三价中值法(Median-of-Three)”来计算合约标记价格。该方法通过取三个独立价格来源的中位数,有效抵御单一数据源失真,从根本上降低了“拉盘/砸盘触发强平”的操纵行为风险。
实质差异不在算法,而在底层数据质量
尽管两者在公式结构上高度一致,但最终标记价格表现的关键,并非顶层算法设计本身,而是输入参数的生成方式,尤其包括:指数价格来源是否透明、资金费率的计算频率与逻辑和基础数据更新机制是否滞后。
这些底层因素,才是决定平台是否“容易被操控”或“强平合理性”是否稳健的核心。多说一句:跟随交易所的标记价格偏离的“幽灵盈亏”(Phantom P&L)现象
在剧烈行情下,尤其是小市值 altcoin,交易者经常遇到一种令人困惑的现象:
刚刚市价开仓,系统立刻显示“未实现亏损”或“接近爆仓”。
这并非系统漏洞,而是双价格体系结构性特征所致:
开仓价格以最新成交价计入;
未实现盈亏则根据标记价格计算。
如果开仓时标记价格低于最新成交价,则多头仓位瞬间显示亏损; 反之亦然,空头开仓也可能立刻进入“虚假盈利”状态。
这类“幽灵盈亏”在行情剧烈波动、交易所订单簿较浅、指数与现货存在短期偏离时尤为明显,令不熟悉机制的新手交易者误以为系统存在“恶意爆仓”。
Bitget 机制:
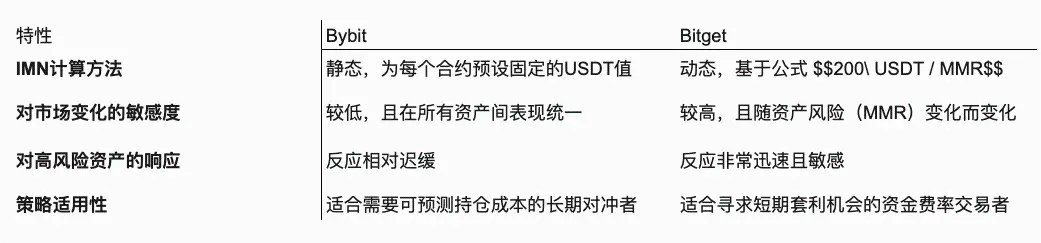
这类清算机制的基本逻辑如下:
当触发强平价格后,用户的头寸将被系统接管,并以“破产价格”进行内部结算(即清算价格)。这意味着用户的最大亏损在理论上被锁定,无需承担后续滑点风险。
清算引擎将持有该被“内部化”的仓位,并承担必须在市场中将其真实平掉的义务。如果清算成交价劣于破产价,差额将由保险基金补足;若成交优于破产价,盈余部分将注入保险基金。
核心区别:
可预测性: Bitget 的强平机制是“白盒模型”,流程明确、顺序固定,易于建模与预判;而 Bybit 的 UTA 强平机制为“黑盒模型”,用户无法得知系统会优先处置哪些资产,牺牲了可预测性以换取系统层面最优解。
用户掌控感: Bitget 的“ MMR 止损”工具将风险控制权交还给用户,是一种“赋能式”的风险管理理念; Bybit 的清算机制则强调系统算法主导,是一种“家长式”设计。
资本效率: Bybit 的 UTA ,特别是投资组合保证金系统,能够识别跨资产对冲结构,从而显著降低保证金要求,资本效率高于 Bitget ,适合机构与高频团队。
ADL 触发条件: Bitget 的自动减仓( ADL )机制更为敏感——除保险金耗尽外,若其保险基金相较于历史峰值下跌超过 30%,也会触发 ADL 。而 Bybit 仅在保险基金用尽后启动 ADL 。
